איך לשלם פחות מס בהשקעות?
משתתפים: אורן ברסקי מפלאניט תכנון פיננסי
האזינו וצפו:
תשואה ודמי ניהול משפיעים על הסכום שיישאר לנו מההשקעות, וגם למס יש חלק משמעותי בתוצאה. מתי נשלם אותו? האם נוכל לדחות את התשלום? ובאילו תנאים הרווחים עשויים להיות פטורים ממס?
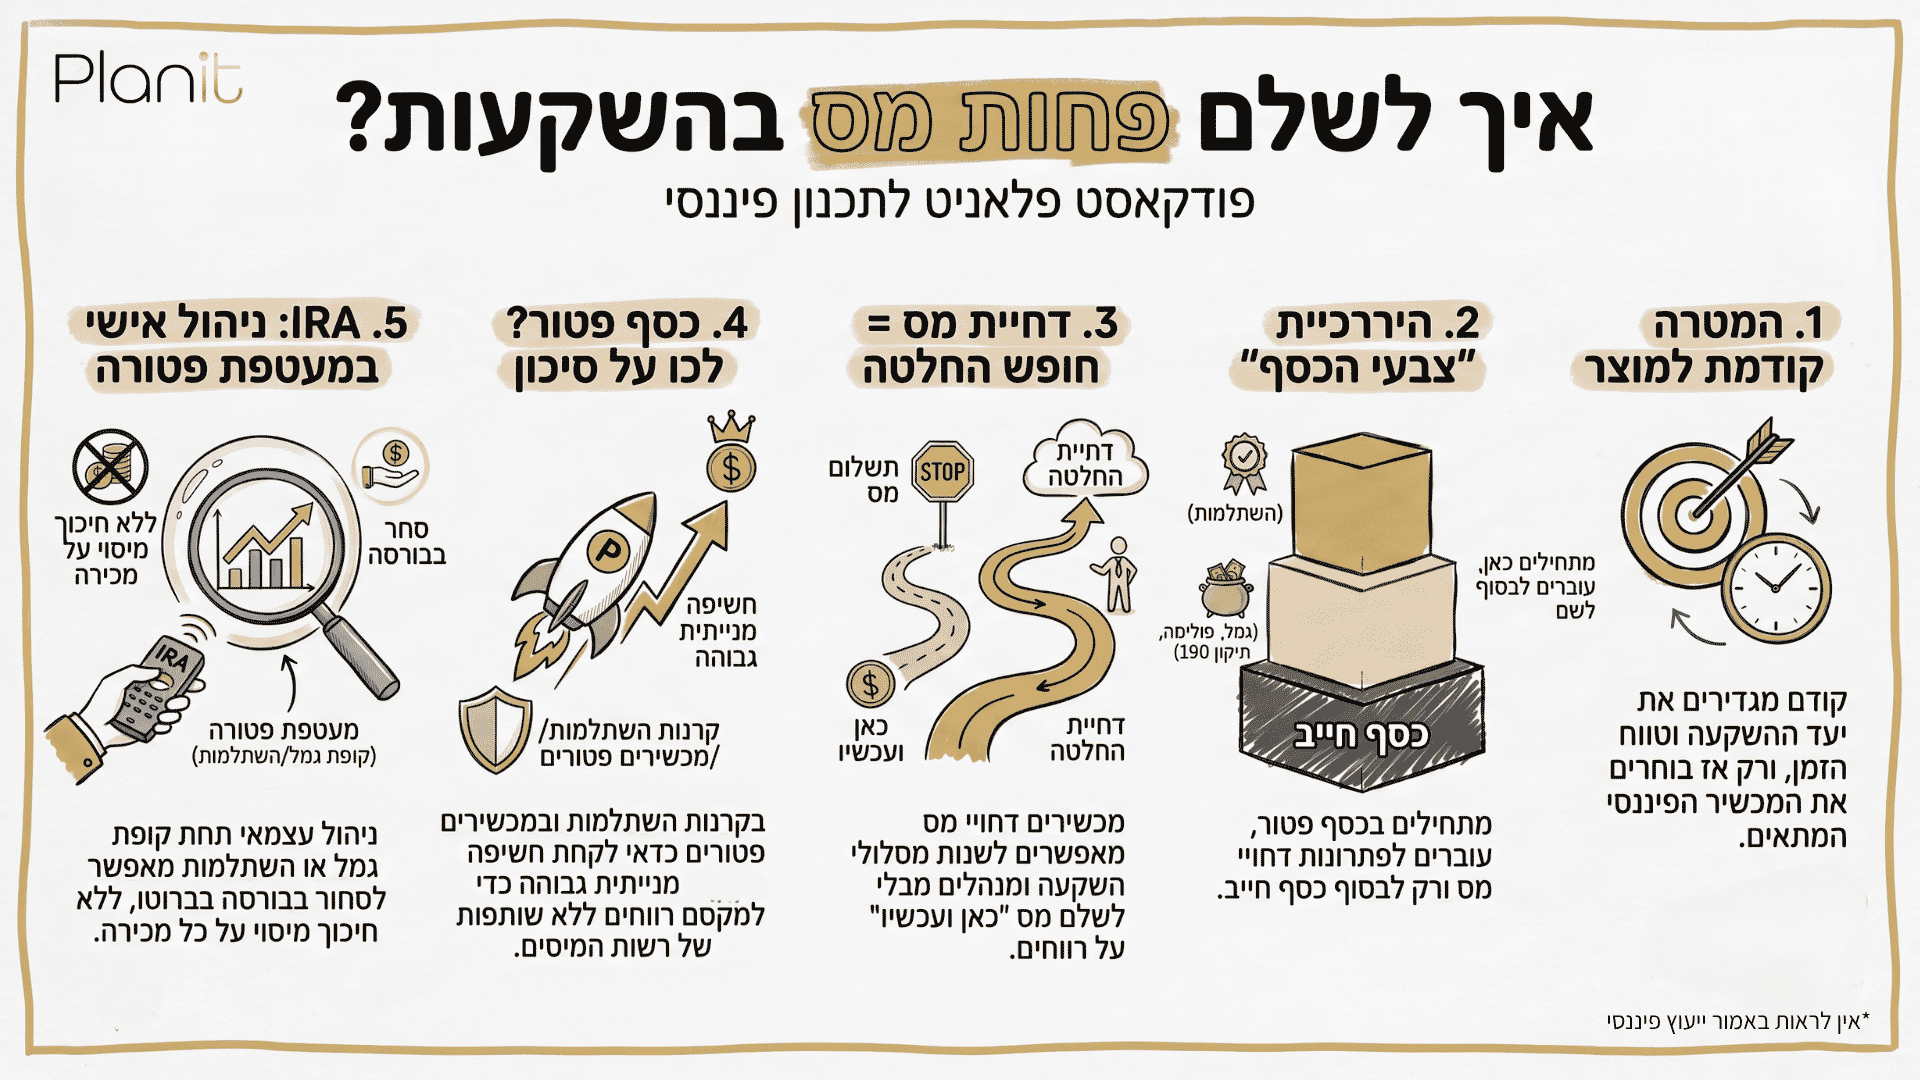
כדי לענות על השאלות האלה, צריך להתחיל מהמטרה של הכסף: מתי נרצה להשתמש בו, האם נצטרך סכום חד־פעמי או הכנסה חודשית, וכמה גמישות נרצה בדרך.
שלושה סוגי כסף
אפשר לחלק את הכסף שלנו לשלוש קבוצות. כסף פנסיוני מיועד בדרך כלל לקצבה בגיל מבוגר. כסף פטור כולל, למשל, הפקדות לקרן השתלמות עד התקרה, שהרווחים עליהן עשויים להיות פטורים ממס במשיכה בתנאים הקבועים. כסף חייב הוא כסף שכבר הגיע אלינו אחרי מס, כמו כסף בבנק או בתיק השקעות, והרווחים שנפיק ממנו עשויים להתחייב במס נוסף.
ההבחנה הזו עוזרת לקבוע סדר שימוש בכסף. קרן השתלמות שהרווחים בה פטורים ממס יכולה לשרת מטרה רחוקה: ככל שהיא נשארת מושקעת זמן רב יותר, לרווחים יש יותר זמן להצטבר במסגרת הפטור. את רמת הסיכון שלה צריך להתאים לטווח ההשקעה וליכולת שלנו לשאת ירידות. כסף שנצטרך בקרוב דורש נזילות ותכנון סיכון אחרים.
איך דחיית מס עוזרת?
בתיק השקעות רגיל, מכירת נייר ערך ברווח עשויה ליצור חבות מס. לכן משקיע שצבר רווח גדול עלול להסס לפני שהוא מוכר, גם אם הוא רוצה לשנות את ההשקעה. דחיית מס מאפשרת לבצע שינויים בתוך פלטפורמת ההשקעה בלי לשלם מס בכל מעבר. כך יותר כסף יכול להישאר מושקע, והחלטות על שינוי מסלול תלויות פחות במועד תשלום המס.
כמה מוצרים מאפשרים זאת, עם הבדלים שמשפיעים על הבחירה ביניהם:
- פוליסת חיסכון מאפשרת הפקדות ללא תקרה, משיכות ומעבר בין מסלולים בתוך אותו גוף. היא יכולה להתאים גם לכסף שנרצה להשתמש בו לפני תחילת קבלת הפנסיה.
- קופת גמל להשקעה נזילה ומאפשרת מעבר בין מסלולים ובין גופים מנהלים, אך כפופה לתקרת הפקדה שנתית.
- קרן השתלמות מעל תקרת ההטבה מאפשרת לעצמאים לדחות מס על הרווחים מהכספים שהופקדו מעל התקרה. הפטור שחל על ההפקדות המזכות אינו חל עליהם.
- קופת גמל במסגרת תיקון 190 מאפשרת לדחות מס על כספים שמיועדים לטווח ארוך, בכפוף לכללי המשיכה ולתנאים החלים עליה.
למי שרוצה לבחור ולנהל בעצמו את ההשקעות, ניהול אישי ב־IRA עשוי לאפשר פעילות במסגרת קרן השתלמות או קופת גמל, תוך דחיית המס על פעולות המתבצעות בתוכה.
מתי דחיית מס יכולה להפוך לפטור?
קופת גמל להשקעה וכספים במסגרת תיקון 190 עשויים, בתנאים המתאימים, לשמש מגיל 60 לקצבה פטורה ממס. זו אפשרות שחשוב לבחון כאשר הכסף נועד לחזק את ההכנסה החודשית בגיל מבוגר. אם מתכננים למשוך אותו כסכום חד־פעמי, תוצאת המס עשויה להיות שונה.
הסדר הוא לכן מטרה, טווח זמן ורמת סיכון; אחריהם בוחרים את הפלטפורמה ואת ההשקעות בתוכה. כך אפשר לייעד כסף פטור לשימוש מאוחר, לבחון דחיית מס על כסף חייב, ולשמור כסף זמין למטרות קרובות. מעבר למס, הבחירה צריכה להשאיר לנו אפשרות לשנות תוכנית כשהחיים משתנים.