קונים מוכרים 86: המדדים בשיא, המניות בצרות – מה קורה מתחת למכסה המנוע?
משתתפים: אורן ברסקי מפלאניט תכנון פיננסי
נועה שרמן ואריק בוידר מאלטרנטיב בית השקעות
האזינו וצפו:
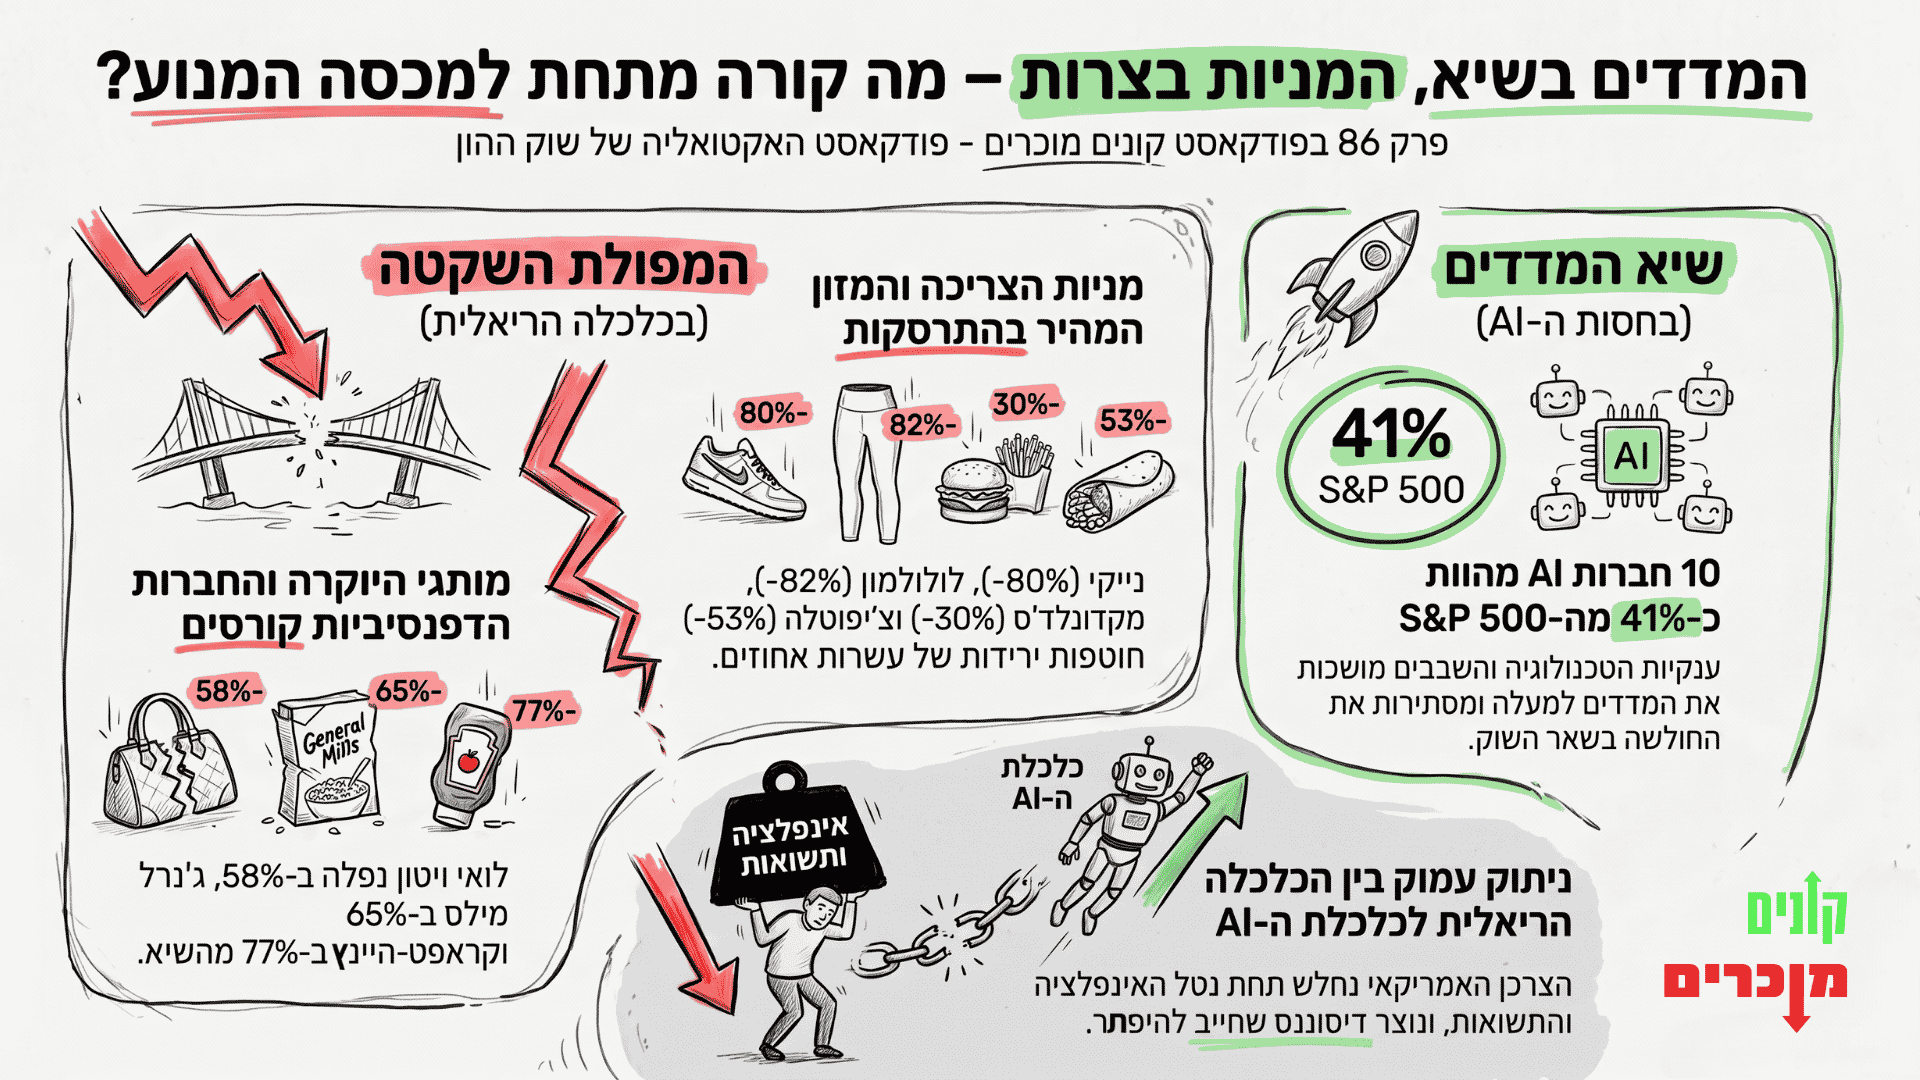
בפרק 86 של קונים מוכרים, אורן, אריק ונועה בוחנים את הפער בין המדדים המובילים לבין המניות שבתוכם. השיחה עוברת בין תשואות האג״ח בארה״ב, מניות ה-AI, המשבר בצרפת ושוק הנפט, ומגיעה לירידות בישראל ולשינוי בכיוון תנועת הכסף.
התעסוקה נחלשת, התשואות נשארות גבוהות
דוח התעסוקה האמריקאי הציג תוספת משרות נמוכה מהצפי, עלייה מתונה בשכר ותיקון נתונים קודמים כלפי מטה. התשואות ירדו בתחילה, ובהמשך חזרו לעלות. מדד מנהלי הרכש הציג תמונה מורכבת יותר, עם התרחבות בתעסוקה והמשך עליית מחירים.
מחירי האנרגיה וההשקעות סביב ה-AI ממשיכים לתמוך בלחצים האינפלציוניים. גם בשוק העבודה התמונה מפוצלת: עובדי צווארון לבן מתקשים למצוא עבודה, בזמן שבעלי מקצוע נהנים מביקוש ומשכר גבוה יותר.
במקביל, ענקיות הטכנולוגיה והממשל האמריקאי מגייסים חוב בהיקפים גדולים ומתחרים על כספי המשקיעים. התחרות הזאת היא אחד ההסברים לעלייה בתשואות.
בחירות האמצע בארה״ב והמתיחות מול איראן מוסיפות אי־ודאות. אפשרות להתקדמות במגעים עשויה להשפיע על מחירי הנפט והתשואות, אך קשה להעריך את הסיכוי לכך ואת מועד השינוי.
המדדים עולים, חברות הצריכה יורדות
בזמן שהנאסד״ק בשיא, חברות מתחומי הצריכה, האופנה, היוקרה והמזון סופגות ירידות חדות. נייקי, לולולמון, מקדונלד׳ס וסטארבקס הן חלק מהדוגמאות לפער בין ביצועי המדדים לבין מצב המניות.
ייתכן שהתיקון כבר מתרחש בחלקים גדולים מהשוק, בזמן שמניות ה-AI מחזיקות את המדדים למעלה. אפשרות נוספת היא שהחולשה מתחילה בענפים הפגיעים יותר ובהמשך תגיע גם לחברות שנראות כרגע חסינות.
לאורך זמן, חולשה אצל הצרכן ועלויות מימון גבוהות עשויות לחלחל גם לחברות הטכנולוגיה. השאלה היא כמה זמן הפער הזה יכול להימשך.
צרפת והסיכונים באירופה
העלייה בתשואות האג״ח בצרפת משקפת חשש גובר, לצד מתח חברתי ופוליטי. בעיות פריון, מדיניות רווחה, קשיים בשילוב מהגרים והקצנה פוליטית מקשים על היכולת להגיע להסכמות ולבצע שינויים מבניים.
חוסר היציבות מעלה שאלות לגבי המשך הדרך של הכלכלה האירופית. עבור חברות ישראליות שפועלות באירופה, סביבת המימון וההתפתחויות המקומיות עשויות להשפיע גם על הפעילות ועל שווי הנכסים.
מאגרי החירום ומרווחי הזיקוק
ההודעה על שחרור 100 מיליון חביות ממאגרים אסטרטגיים של מדינות ה-G7 הובילה לירידה חדה במרווחי הזיקוק ולירידות במניות בתי הזיקוק בישראל. בהמשך המרווחים עלו שוב.
שחרור מלאים עשוי להקל על המחסור בטווח הקצר, בזמן שהפגיעה בתשתיות הזיקוק ומגבלות האספקה נמשכות. חשוב גם להבחין בין מרווח נקודתי לבין המרווח הממוצע לאורך התקופה, שמשפיע על רווחי החברות.
הכסף הישראלי משנה כיוון
בישראל ניכרים סימנים ליציאת כסף מהשוק המקומי ולחזרה לכיוון חו״ל. בחיסכון ארוך הטווח נרשמו פדיונות נטו במסלולים מוטי ישראל, ובמסלולים מוטי חו״ל נחלשה מגמת הפדיונות.
גם כאן ביצועי המדדים מסתירים פערים. השבבים, הביטוח והאנרגיה המתחדשת תרמו לעליות, בזמן שמניות רבות הציגו ביצועים חלשים יותר. הפער מול התשואה החציונית ממחיש עד כמה העליות מרוכזות.
נדל״ן, אנרגיה מתחדשת והבחירות
עליית התשואות מכבידה על חברות נדל״ן עם פעילות בחו״ל ועל חברות אנרגיה מתחדשת שנשענות על מימון רב. אלוני חץ, ארגו, אפי נכסים ועזריאלי מושפעות מחשיפות שונות לנדל״ן, לתשתיות ולעלויות המימון. בנופר, ניסיון גיוס מניות הבכורה שלא יצא לפועל מעלה שאלות לגבי מקורות המימון הבאים.
מגה אור מפגינה עמידות יחסית, ובאלקטרה נדל״ן ניכרים סימני התייצבות במסחר. עדכון המדדים מוסיף ביקושים והיצעים טכניים, ובמניות הקטנות מחזורים נמוכים עלולים להחריף ירידות.
בנדל״ן למגורים נמשכים לחצי המכירה. אי־הוודאות לקראת הבחירות בישראל עשויה לתרום להם, בעוד שהירידות פותחות אפשרויות בתמחור של חלק מהחברות. שינוי בציפיות עשוי להביא לתגובה חדה גם בכיוון ההפוך.
צפו בפרק המלא בנגן למעלה