הפקדות סוף שנה לשכירים ועצמאים – הטבות המס שחייבים לנצל
משתתפים: אורן ברסקי ודפי צבר מפלאניט תכנון פיננסי
האזינו וצפו:
סיום שנת המס הוא הזדמנות לבדוק אילו הפקדות בוצעו, אילו הטבות נוצלו ומה דורש השלמה. אורן ודפי עוסקים בהפקדות סוף שנה ובמיצוי הטבות מס לעצמאים, לשכירים ולפנסיונרים. הבדיקה כוללת חיסכון לטווח ארוך, רכיבי שכר שאינם מבוטחים, מיסוי השקעות והחזרים שעשויים לדרוש פנייה יזומה.
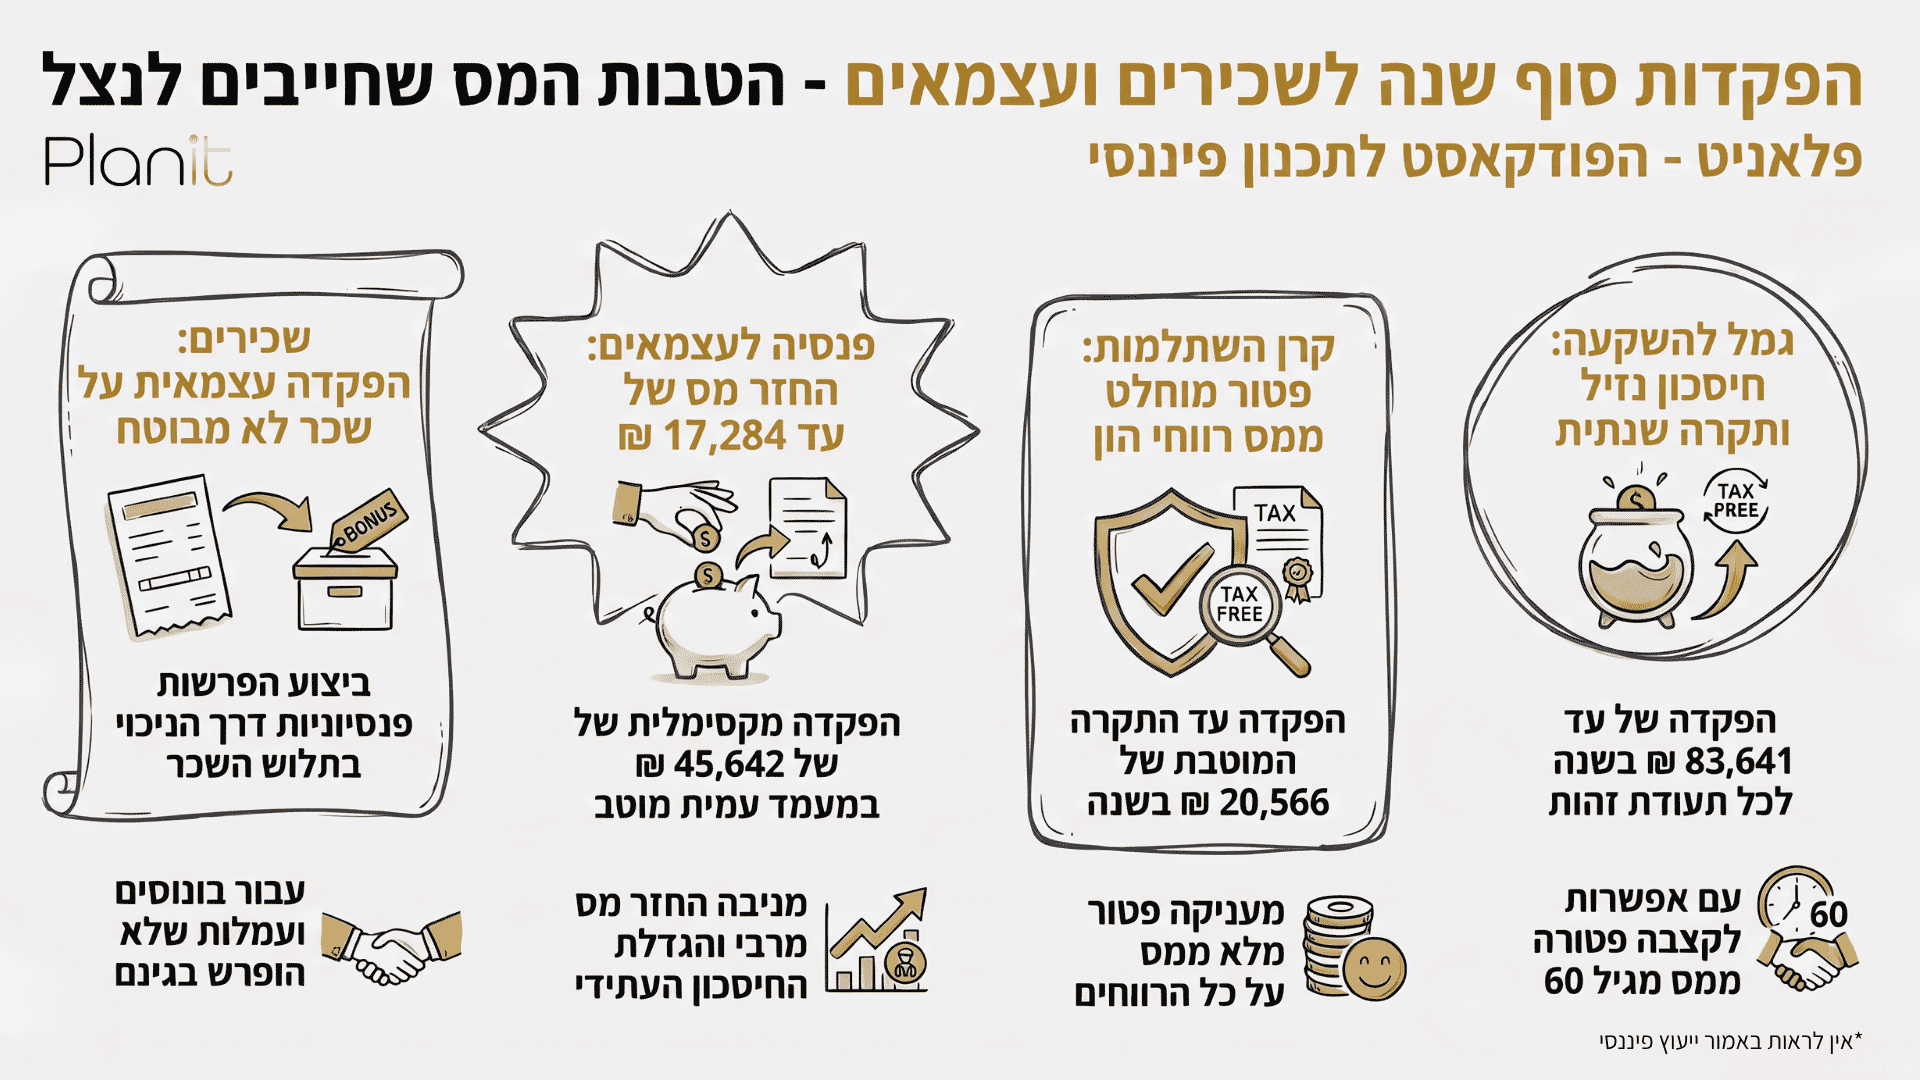
קופת גמל להשקעה: לבדוק את ההפקדות השנתיות
בקופת גמל להשקעה קיימת תקרת הפקדה שנתית לכל אדם. לכן, לקראת סוף השנה אפשר לרכז את ההפקדות שכבר בוצעו ולבדוק אם נותר מקום להשלמה. האפשרות רלוונטית גם לחיסכון שנפתח על שם ילדים.
הכסף נזיל, ומשיכה רגילה כרוכה במס על הרווחים. מגיל 60 קיימת אפשרות להמיר את החיסכון לקצבה פטורה ממס, בהתאם לתנאים. מי שמתכנן להפקיד גם בשנה הבאה יכול לבחון הפקדה בתחילתה, כדי להאריך את זמן ההשקעה. התוצאה תלויה בביצועי השוק, ושנה נוספת עשויה לכלול גם ירידות.
קרן השתלמות: להבחין בין שתי הטבות
בקרן השתלמות לעצמאים יש להבחין בין ההכרה בחלק מההפקדה כהוצאה לצורכי מס לבין הפטור ממס על הרווחים בגין הפקדה מוטבת. לכל הטבה חישוב ותקרה משלה, ולכן הסכום שמוכר כהוצאה עשוי להיות שונה מהסכום שמאפשר ליהנות מפטור על הרווחים.
עובדים שהם גם שכירים וגם עצמאים עשויים ליהנות מהפקדות בשני המעמדות. חישוב הניכוי כעצמאים מושפע גם מהשכר שבגינו בוצעו הפקדות כשכירים. חשוב להפריד בין החישוב הזה לבין בחינת הפטור על הרווחים.
הוראת קבע יכולה לפזר את ההפקדות לאורך השנה. בהשלמה לקראת סיומה, כדאי להביא בחשבון את העומס התפעולי בגופים המנהלים ולהשאיר זמן לטיפול.
פנסיה: השלמה שנתית ורצף הפקדות
הפקדות לפנסיה עשויות להעניק הטבות באמצעות ניכוי וזיכוי ממס, בהתאם להכנסה, להפקדות ולתנאים האישיים. עצמאים יכולים לבדוק את ההפקדות השוטפות ואת האפשרות להשלימן. גם מעמד של עמית מוטב עשוי להשפיע על חישוב ההטבות.
לצד שיקול המס, יש משמעות לכיסוי הביטוחי בקרן הפנסיה. הפקדה חד־פעמית בסוף השנה אינה מבטיחה כיסוי לאורך השנה כולה. בבחירת המוצר להשלמה כדאי לבחון גם דמי ניהול ורכיבים ביטוחיים.
שכירים שמקבלים עמלות או בונוסים שאינם נכללים בשכר המבוטח יכולים לבדוק אפשרות להפקדות עצמאיות על רכיבים אלה. אצל עצמאים שהם גם שכירים, נדרש חישוב שמשלב את שני מקורות ההכנסה ואת ההפקדות הקיימות.
גם אחרי הפרישה יש מה לבדוק
פנסיונרים שמשלמים מס על קצבתם עשויים להיות זכאים להטבות בעקבות הפקדה למוצר פנסיוני נוסף. לצד ההחזר האפשרי, חשוב להבין את תנאי השימוש בכסף ואת המשמעות עבור חיסכון והורשה. מי שהפקיד לפי תיקון 190 יכול לבדוק את אישורי ההפקדה ואת האפשרות למיצוי הטבות באמצעות הדוח השנתי.
בפוליסות חיסכון קיימת הטבת מס לפי סעיף 125ד לזכאים. מימושה עשוי לכלול פדיון רעיוני, קבלת אישור על המס שנוכה ופנייה לקבלת החזר.
נקודות זיכוי, מדרגות מס וקיזוז הפסדים
מי שלא ניצל את נקודות הזיכוי שלו במהלך השנה יכול לבדוק אם ניתן לנצלן כנגד מס על רווחי השקעות. מגיל 60, ובהתאם להכנסה החייבת ולסוג ההכנסה, עשויה להיות אפשרות למיסוי לפי מדרגות נמוכות יותר.
בתיקי ניירות ערך כדאי לבחון קיזוז בין רווחים להפסדים שמומשו. כשהפעילות מפוזרת בין חשבונות, הקיזוז עשוי לדרוש טיפול יזום. ריכוז האישורים והנתונים מכל החשבונות מאפשר לבדוק את התמונה המלאה ואת ההחזר האפשרי.
צפו בפרק המלא בנגן למעלה או האזינו באפליקציה המועדפת עליכם