קונים מוכרים 90: הבחירות נגמרו, הטלטלה בשווקים נמשכת
משתתפים: אורן ברסקי מפלאניט תכנון פיננסי
אריק בוידר ויאיר דרורי מאלטרנטיב בית השקעות
האזינו וצפו:
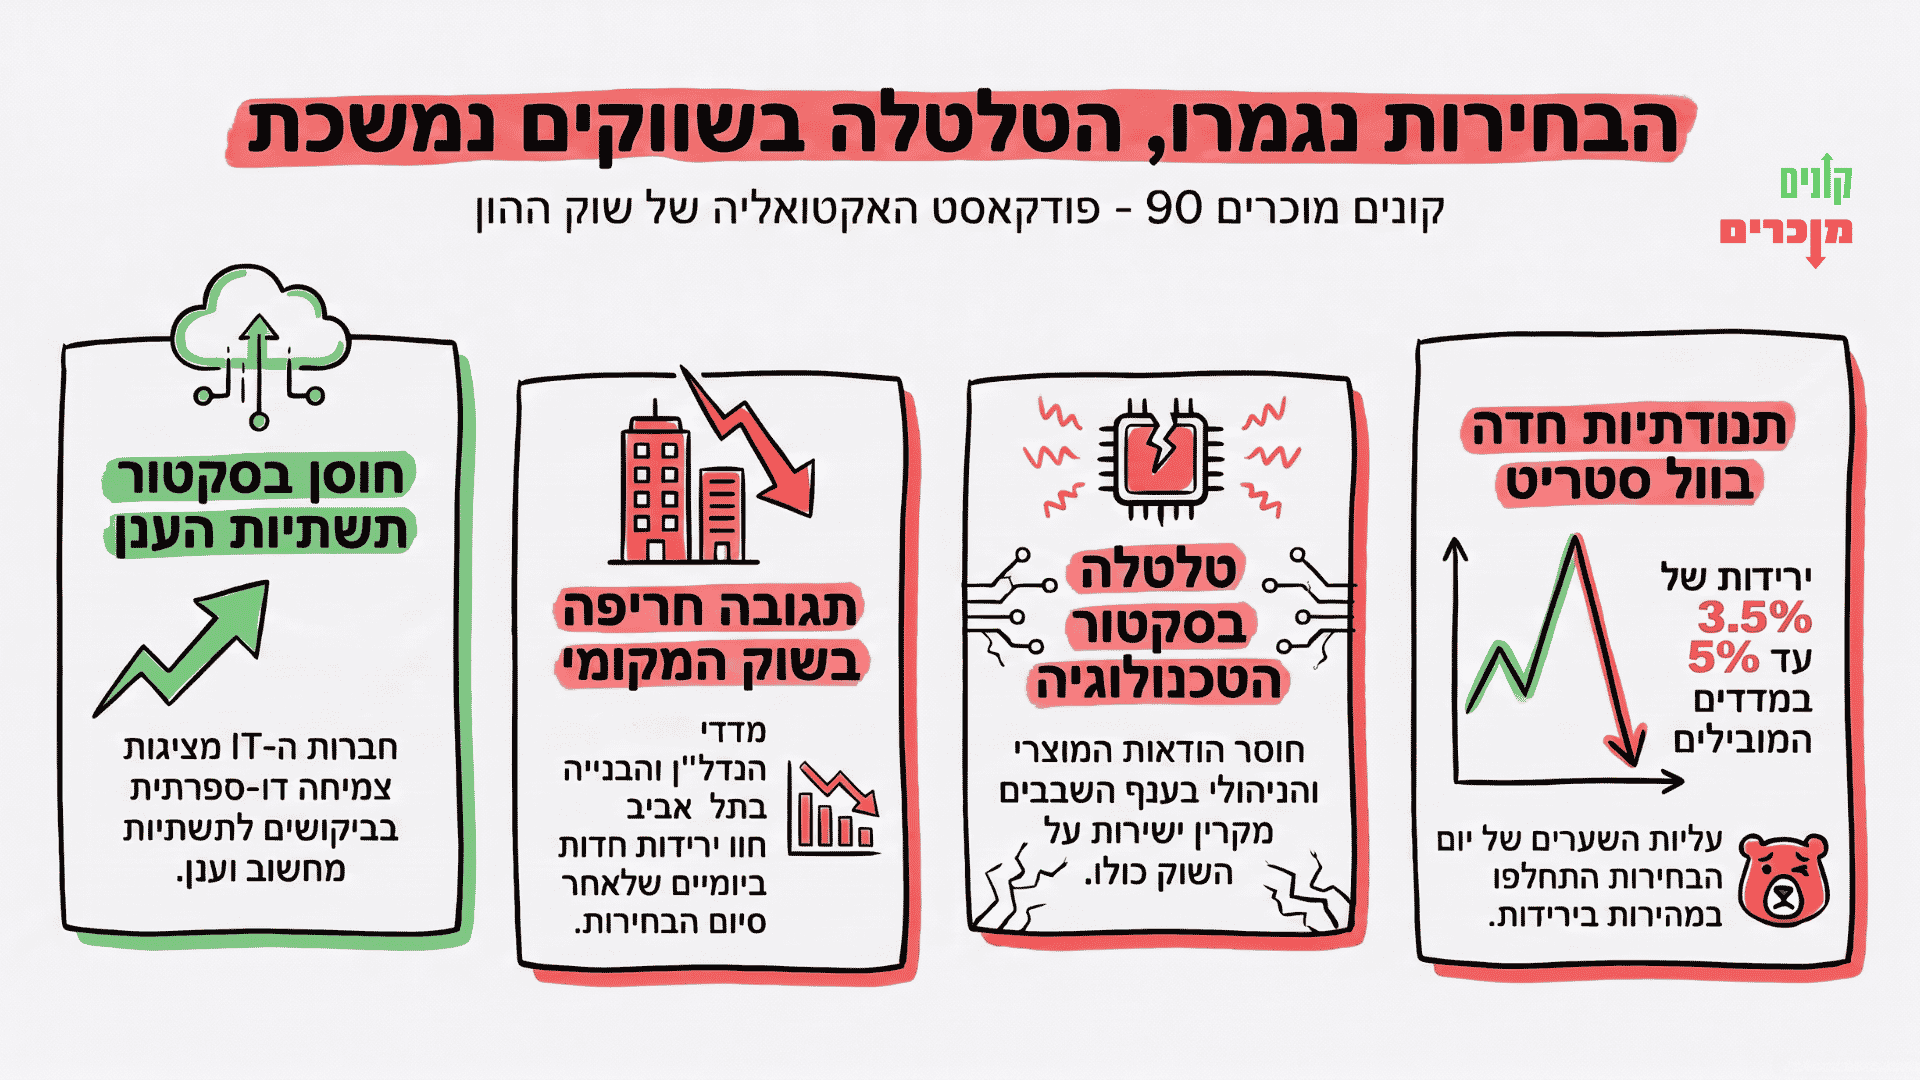
בפרק 90 של קונים מוכרים, אורן ברסקי, אריק ויאיר מדברים על הירידות אחרי הבחירות בארה״ב ובישראל, המשבר באנבידיה, הנפקת אנטרופיק וההתפתחויות בסלולר ובחברות ה-IT. התמונה שעולה משלבת חששות פוליטיים וכלכליים עם חברות שממשיכות להציג צמיחה גם בתקופה של ירידות.
הבחירות והלחץ בוול סטריט
התגובה הראשונית של וול סטריט לתוצאות בחירות האמצע הייתה חיובית, אך בהמשך הגיעו ירידות. אחת הפרשנויות היא שעוצמת ההפסד הרפובליקני והשלכותיו התבררו למשקיעים בהדרגה. במקביל, מחירי האנרגיה והאינפלציה ממשיכים להכביד, והאפשרות לעליית ריבית מוסיפה לחץ.
בתוך התמונה הזאת, אנבידיה מתמודדת עם משבר סביב ג׳נסן הואנג. האפשרות לשינוי בהנהגה מעלה חשש להשפעה על החברה ועל מערך המימון שסייע ללקוחותיה לרכוש תשתיות AI. לצד זאת, קיימת אפשרות שימשיך לסייע בתפקיד אחר. גם דוחות חזקים עשויים להרגיע את השוק בטווח הקצר, בעוד שההשפעה על השנים הבאות עדיין אינה ברורה.
בישראל, התרומה של פעילות אנבידיה לנתוני התוצר קשורה גם לייחוס הכנסות לטכנולוגיה שפותחה כאן. חשוב להבחין בין הנתון החשבונאי הזה לבין הפגיעה הישירה בעובדים המחזיקים במניות החברה. ירידה במניה משפיעה על שווי החזקותיהם, אך אינה מתורגמת אוטומטית לפגיעה מקבילה במשק כולו.
אנטרופיק, ריכוזיות וחלופת האג״ח
הנפקת אנטרופיק הצפויה מחזירה למרכז את הריכוזיות במדדים. הצטרפות עתידית של חברות טכנולוגיה גדולות נוספות ל-S&P 500, אם יעמדו בתנאים, עשויה להגדיל עוד יותר את החשיפה של המשקיעים לתחום.
במקביל, מתנהל ויכוח על המחזוריות בשבבים. הקמת מפעלים והרחבת ייצור אורכות שנים, ולכן קיים סיכון שההיצע יגיע כשהביקוש כבר נחלש. מנגד, ייתכן שהיקף הביקוש ל-AI יאריך את תקופת הצמיחה מעבר למחזור המוכר.
גם המימון משתנה: עסקאות בנכסי דאטה סנטרים והנפקות חוב מאפשרות לגייס הון להמשך ההשקעות. תשואות אג״ח גבוהות יוצרות במקביל חלופה למניות, ועשויות לעודד מעבר של חלק מהכסף לאפיק החוב.
ישראל בין הרכבת ממשלה לסיכונים מדיניים
הירידות אחרי הבחירות בישראל משקפות, לפי אחת ההערכות, גם אכזבה של משקיעים שנערכו לתוצאה ברורה יותר. חוסר הוודאות סביב הרכבת הממשלה מכביד על השוק, ובמיוחד על ענפים מקומיים כמו הבנייה והנדל״ן.
קיימות הערכות שונות לגבי הרכב הממשלה האפשרי, לצד ציפייה שהצדדים ינסו להימנע מבחירות נוספות. מעבר למשא ומתן, הסיכון מסנקציות והיחסים עם ארה״ב ואירופה עשויים להיות משמעותיים לכלכלה. גם האפשרות להמשך פעולה צבאית מול איראן נשארת גורם של אי ודאות.
דיור, סלולר ופיננסים
בשוק הדיור נמשכת ירידה במחירי הדירות לצד עלייה בשכר הדירה. הטבות המימון שמציעים הקבלנים עשויות לשקף לחץ נוסף שאינו נלכד במלואו במדדי המחירים.
בסלולר, העסקאות והאפשרות לצמצום מספר המתחרים עשויות לתמוך בעליית מחירים ובהכנסה הממוצעת למנוי. עם זאת, קיימת מחלוקת על סיכויי האישור הרגולטורי ועל עוצמת התחרות שתישאר.
התפתחויות נוספות כוללות את רצונה של הכשרה להיכנס לגמל, תוצאות פז, הפיצוי הצפוי לאלביט על עיכוב תשלומים והדיון ברווחי לאומי ובחלקו של הציבור בבעלות על הבנקים.
חברות ה-IT מציגות את הצד השני של ה-AI
חברות ה-IT הישראליות מציגות צמיחה בתשתיות מחשוב ובענן, למרות החשש שה-AI יפגע בפעילותן. הצורך להטמיע את הטכנולוגיה בארגונים תומך בביקוש לשירותיהן.
חולשת הדולר פגעה בתוצאות המדווחות של חברות בעלות הכנסות דולריות. אם הפער בשער החליפין ביחס לתקופה המקבילה יצטמצם, הפגיעה עשויה להיחלש. שילוב של ביקוש לתשתיות והקלה בהשפעת המטבע עשוי לתמוך בתוצאות בהמשך.