סוף השנה מתקרב, וזה הזמן לבדוק אם יש הפקדות שכדאי להשלים והטבות מס שעדיין אפשר לנצל.
הרבה אנשים מכירים את ההפקדות לפנסיה ולקרן השתלמות, אבל יש עוד לא מעט אפשרויות שכדאי להכיר. חלקן רלוונטיות לעצמאים, חלקן לשכירים, ויש גם הטבות לפנסיונרים, לחוסכים ולמשקיעים.
בחלק מהמקרים מדובר בהטבות מס שיכולות להגיע לאלפי שקלים בשנה. לכן כדאי לבדוק מה רלוונטי עבורכם, כמה כבר הפקדתם השנה ואילו פעולות כדאי לבצע לפני 31 בדצמבר.
ריכזנו כאן את האפשרויות העיקריות לעצמאים, שכירים, חוסכים, משקיעים ופנסיונרים, כדי שתוכלו למצוא בקלות את מה שרלוונטי עבורכם.
אגב, דיברנו על הכל בפרק החדש בפודקאסט לתכנון פיננסי. אם פספסתם, זה הזמן לצפות שוב. לחצו כאן לצפייה
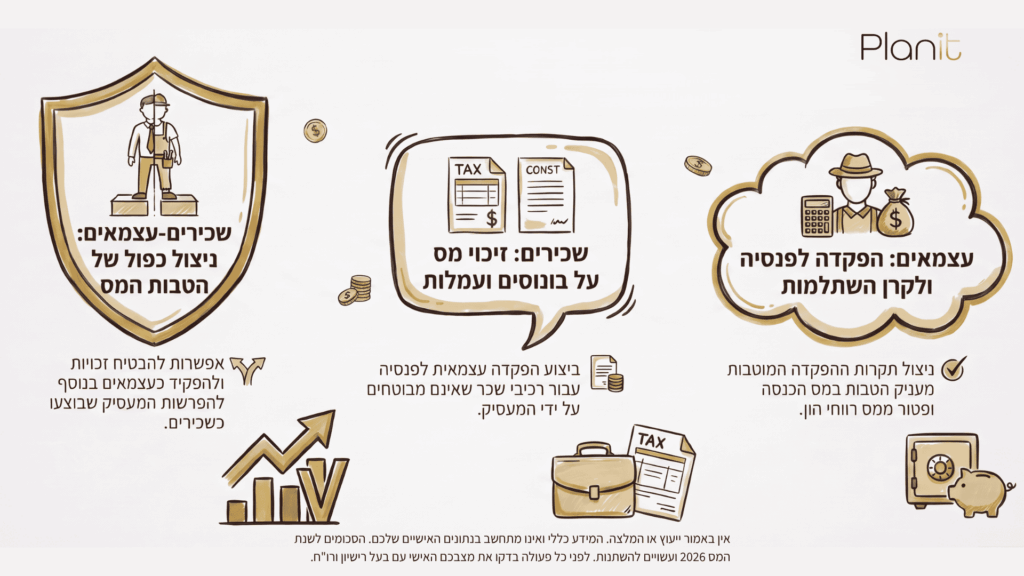
1. עצמאים – הפקדות לפנסיה ולקרן השתלמות
לעצמאים יש שתי הפקדות שכדאי במיוחד לבדוק לקראת סוף השנה: פנסיה וקרן השתלמות. בשתיהן אפשר ליהנות מהטבות מס משמעותיות.
הפקדות לפנסיה
הפקדות לפנסיה מגדילות את החיסכון שלכם לפרישה, ובמקביל מאפשרות לקבל הטבות מס כבר היום.
בשנת 2026, עצמאי עם הכנסה מתאימה יכול להפקיד כ־38,400 שקל בשנה וליהנות מהטבות מס שיכולות להגיע לכ־14,000 שקל, בהתאם להכנסה ולמדרגת המס שלו.
אבל יש גם אפשרות להגדיל את ההפקדה וליהנות מהטבות נוספות.
מי שעומד בתנאים של "עמית מוטב" יכול להפקיד עד 45,642 שקל בשנה, ובמדרגת מס גבוהה להגיע להטבות מס של יותר מ־17,000 שקל.
חשוב גם להבחין בין הפקדה שוטפת לפנסיה לבין הפקדה חד־פעמית בסוף השנה. הפקדה שוטפת מסייעת לשמור על רצף הכיסויים הביטוחיים בקרן הפנסיה, ואילו בהפקדה חד־פעמית כדאי לבדוק גם אפשרות להפקיד לקופת גמל.
מה כדאי לבדוק? כמה הפקדתם מתחילת השנה, כמה עוד אפשר להשלים ואילו הטבות מס תוכלו לקבל.
קרן השתלמות לעצמאים
קרן השתלמות היא אחד ממוצרי החיסכון המשתלמים ביותר לעצמאים, בעיקר בזכות הטבות המס שלה.
בשנת 2026 התקרה המוטבת להפקדה היא 20,566 שקל. הרווחים שיצטברו על הסכום הזה יכולים להיות פטורים ממס רווחי הון, בהתאם לתנאי הקרן.
בנוסף, יש הטבה במס הכנסה: הפקדה של עד 4.5% מההכנסה החייבת, בכפוף לתקרה, יכולה להיות מוכרת כהוצאה לצורכי מס.
חשוב להבין שמדובר בשתי הטבות שונות, עם תקרות שונות. לכן ייתכן שרואה החשבון ימליץ לכם להפקיד סכום מסוים לצורך ההוצאה המוכרת, אבל מבחינת החיסכון והפטור ממס רווחי הון כדאי לבדוק גם את התקרה המוטבת.
מה כדאי לבדוק? כמה כבר הפקדתם לקרן ההשתלמות, האם ניצלתם את התקרה המוטבת ומה גובה ההפקדה שמוכרת לכם כהוצאה.
2. שכירים – הטבות מס על הפקדות לפנסיה, בונוסים ועמלות
אם אתם שכירים שמקבלים שכר בסיס ובנוסף בונוסים, עמלות או תוספות אחרות, כדאי לבדוק על איזה חלק מהשכר המעסיק מפריש לכם לפנסיה.
ניקח לדוגמה עובד שמרוויח 20,000 שקל בחודש: 10,000 שקל שכר בסיס ועוד 10,000 שקל בעמלות ובונוסים.
אם המעסיק מפריש לפנסיה רק על שכר הבסיס, המשמעות היא שעל מחצית מהשכר אין הפקדות פנסיוניות.
בתנאים מסוימים, אפשר לבצע הפקדה עצמאית לפנסיה על השכר שאינו מבוטח ולקבל הטבת מס.
ההפקדה הזו גם מגדילה את החיסכון הפנסיוני העתידי, ובמקרים המתאימים הטבת המס יכולה להגיע לאלפי שקלים בשנה.
מה כדאי לעשות? לפנות למחלקת השכר, לבדוק אם יש רכיבי שכר שלא הופרשו עליהם כספים לפנסיה ולברר אם אפשר לבצע הפקדה עצמאית לפני סוף השנה.
3. שכירים שהם גם עצמאים – איך מנצלים את ההטבות בשני המסלולים?
אם אתם עובדים כשכירים ובמקביל מנהלים עסק עצמאי, ייתכן שמגיעות לכם הטבות מס נוספות.
קרן השתלמות
גם אם המעסיק כבר מפריש לכם לקרן השתלמות, ייתכן שתוכלו להפקיד לקרן נוספת כעצמאים.
כך אפשר ליהנות מהטבות המס על ההפקדות כשכירים, ובנוסף לנצל תקרה מוטבת נוספת על הפקדות כעצמאים.
לגבי ההוצאה המוכרת במס הכנסה, החישוב תלוי בהכנסה שלכם כעצמאים ובשכר המבוטח שעליו בוצעו הפקדות כשכירים.
פנסיה
גם בפנסיה ייתכן שתוכלו לבצע הפקדה נוספת כעצמאים ולקבל הטבת מס, מעבר להפקדות שמבוצעות עבורכם כשכירים.
כאן החישוב אישי ותלוי בהכנסות ובהפקדות שכבר בוצעו במהלך השנה.
מה כדאי לבדוק? את ההפקדות שבוצעו עבורכם כשכירים ואת האפשרות להפקיד בנוסף כעצמאים. מומלץ לבצע את הבדיקה עם רואה החשבון.
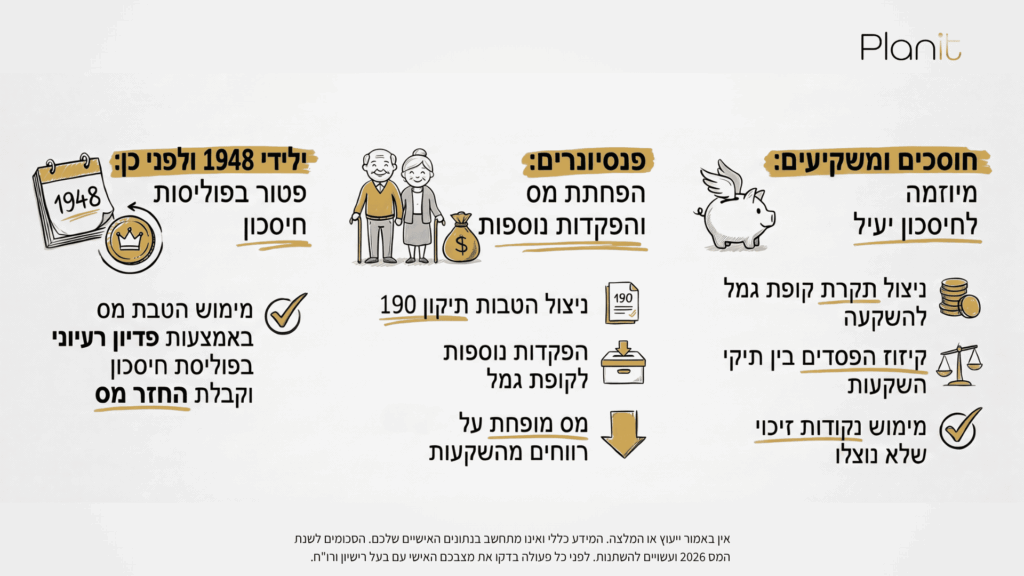
4. חוסכים ומשקיעים – קופת גמל להשקעה, חיסכון לילדים וקיזוז הפסדים
גם מי שאינם עצמאים יכולים לנצל את סוף השנה כדי לבדוק את החסכונות וההשקעות שלהם.
קופת גמל להשקעה
קופת גמל להשקעה היא מוצר חיסכון נזיל שאפשר להפקיד אליו כספים באופן חד־פעמי או בהפקדות שוטפות.
בשנת 2026 תקרת ההפקדה היא 83,641 שקל לכל אדם.
אפשר למשוך את הכסף ולשלם מס על הרווחים, או בתנאים המתאימים לקבל אותו כקצבה פטורה ממס מגיל 60.
התקרה מתחדשת בכל שנה. לכן מי שעדיין לא ניצל את התקרה של 2026 יכול לבדוק אפשרות להשלים את ההפקדה עכשיו, ולהפקיד שוב בשנת 2027 בהתאם לתקרה החדשה.
כמובן, כל הפקדה צריכה להתאים לצרכים, לטווח ההשקעה וליכולת הכלכלית שלכם.
חיסכון לילדים ולנכדים
אחד היתרונות של קופת גמל להשקעה הוא שאפשר לפתוח אותה גם על שם ילדים.
הורים, סבים וסבתות יכולים לפתוח קופה עבור ילד או נכד ולהפקיד אליה כספים, בכפוף לתקרה השנתית האישית.
כך אפשר להתחיל לחסוך עבורם מגיל צעיר ולתת לכסף זמן לצבור תשואה לאורך השנים.
קיזוז הפסדים בין תיקי השקעות
אם יש לכם כמה חשבונות השקעה, כדאי לבדוק אם יש רווחים בחשבון אחד והפסדים בחשבון אחר.
בדרך כלל, כאשר הרווחים וההפסדים ממומשים באותו חשבון, הקיזוז מתבצע באופן אוטומטי.
אבל כאשר מדובר בחשבונות נפרדים, גם אם הם נמצאים באותו בנק, ייתכן שתצטרכו לפנות באופן יזום כדי לקבל את הקיזוז.
נקודות זיכוי שלא נוצלו
אם במהלך השנה לא עבדתם, או שהייתה לכם תקופה ארוכה ללא הכנסה, ייתכן שלא ניצלתם את כל נקודות הזיכוי שלכם במס הכנסה.
במקרים המתאימים, אפשר לבדוק אם ניתן לנצל אותן גם כנגד מס ששולם על רווחים מהשקעות.
מה כדאי לבדוק? האם ניצלתם את תקרת ההפקדה לקופת גמל להשקעה, האם יש הפסדים שאפשר לקזז והאם נשארו לכם נקודות זיכוי שלא נוצלו.
5. פנסיונרים ובני 60 ומעלה – הפקדות נוספות, תיקון 190 והטבות מס על השקעות
גם אחרי שמתחילים לקבל פנסיה, יש אפשרויות נוספות לחיסכון ולהטבות מס שכדאי להכיר.
הפקדות נוספות לפנסיונרים
פנסיונרים שמקבלים קצבה גבוהה ומשלמים עליה מס הכנסה יכולים, בתנאים מסוימים, לבצע הפקדה נוספת לקופת גמל וליהנות מהטבות מס.
למשל, פנסיונר עם קצבה גבוהה שמפקיד כספים לקופת גמל עשוי לקבל הטבת מס משמעותית, בהתאם למדרגת המס ולתנאי הזכאות שלו.
הכסף שמופקד יכול לשמש גם כחיסכון לדור הבא, עם יתרונות מס אפשריים בהעברה למוטבים.
תיקון 190
אם ביצעתם השנה הפקדה לקופת גמל במסגרת תיקון 190, כדאי לבדוק האם אתם זכאים להטבת מס על חלק מההפקדה.
במקרים המתאימים, אפשר להגיש את אישור ההפקדות במסגרת הדיווח למס הכנסה ולבקש את ההטבה.
מס רווחי הון מגיל 60
מגיל 60, בתנאים מסוימים, אפשר ליהנות ממדרגות מס נמוכות יותר על הכנסות מסוימות מהשקעות.
למשל, אדם שמקבל פנסיה נמוכה ויש לו תיק ניירות ערך עשוי להיות זכאי לחישוב מס לפי מדרגות של 10%, 14% או 20%, במקום שיעור המס הרגיל של 25%, בהתאם לסוג ההכנסה ולמצבו האישי.
כדי לקבל את ההטבה יש בדרך כלל צורך בבדיקה ובהגשת בקשה מתאימה למס הכנסה.
מה כדאי לבדוק? האם אתם משלמים מס על הפנסיה, האם ביצעתם הפקדות במסגרת תיקון 190 והאם אפשר להפחית את המס על רווחים מהשקעות.
6. ילידי 1948 ולפני כן – הטבות מס על פוליסות חיסכון
יש הטבת מס נוספת שכדאי להכיר, במיוחד אם יש לכם הורים מבוגרים עם פוליסות חיסכון.
סעיף 125ד לפקודת מס הכנסה מאפשר למי שעומדים בתנאי הזכאות ליהנות מהטבת מס על רווחים בפוליסות חיסכון.
כדי לנצל את ההטבה אפשר לבצע פעולה שנקראת "פדיון רעיוני". בפעולה הזו מממשים לצורכי מס חלק מהרווחים שנצברו בפוליסה, וממשיכים להחזיק בחיסכון.
לאחר מכן מקבלים מחברת הביטוח אישור על המס שנוכה, ובאמצעותו אפשר להגיש בקשה להחזר מס.
ההטבה יכולה להגיע לאלפי שקלים בשנה, בהתאם לזכאות ולתקרות המעודכנות.
מה כדאי לבדוק? האם אתם או ההורים שלכם עומדים בתנאי הזכאות, האם קיימת פוליסת חיסכון מתאימה ומה צריך לעשות כדי לנצל את ההטבה לפני סוף השנה.
סיכום – מה כדאי לבדוק לפני סוף השנה?
עצמאים – השלמת הפקדות לפנסיה ולקרן השתלמות.
שכירים – הפקדות לפנסיה על בונוסים ועמלות.
שכירים שהם גם עצמאים – ניצול הטבות מס נוספות בשני המסלולים.
חוסכים ומשקיעים – קופת גמל להשקעה, קיזוז הפסדים ונקודות זיכוי.
פנסיונרים ובני 60 ומעלה – הפקדות נוספות, תיקון 190 ומיסוי השקעות.
ילידי 1948 ולפני כן – הטבות מס על פוליסות חיסכון.
אל תחכו ליום האחרון
לקראת סוף דצמבר הגופים המנהלים עמוסים מאוד, ולעיתים לוקח זמן לטפל בהפקדות ובבקשות.
לכן כדאי לבדוק כבר עכשיו מה רלוונטי עבורכם, להשלים את הבדיקות מול רואה החשבון או איש המקצוע שמלווה אתכם ולוודא שהכספים ייקלטו בזמן.
רוצים להבין יותר לעומק את האפשרויות להפקדות סוף שנה? בפרק 14 של פלאניט, אורן ברסקי ודפי צבר מסבירים על ההטבות, התקרות והדברים שכדאי לבדוק לפני 31 בדצמבר.
לצפייה בפרק על הפקדות סוף שנה בפודקאסט פלאניט לתכנון פיננסי
רוצים לבדוק אילו אפשרויות מתאימות למצב הפיננסי שלכם?
המידע במאמר הוא כללי ואינו מהווה ייעוץ מס, ייעוץ פנסיוני או ייעוץ השקעות אישי. הזכאות להטבות תלויה בנתונים האישיים ובהוראות הדין. הסכומים והתקרות לשנת 2026 כפופים לאימות מקצועי לפני הפרסום.